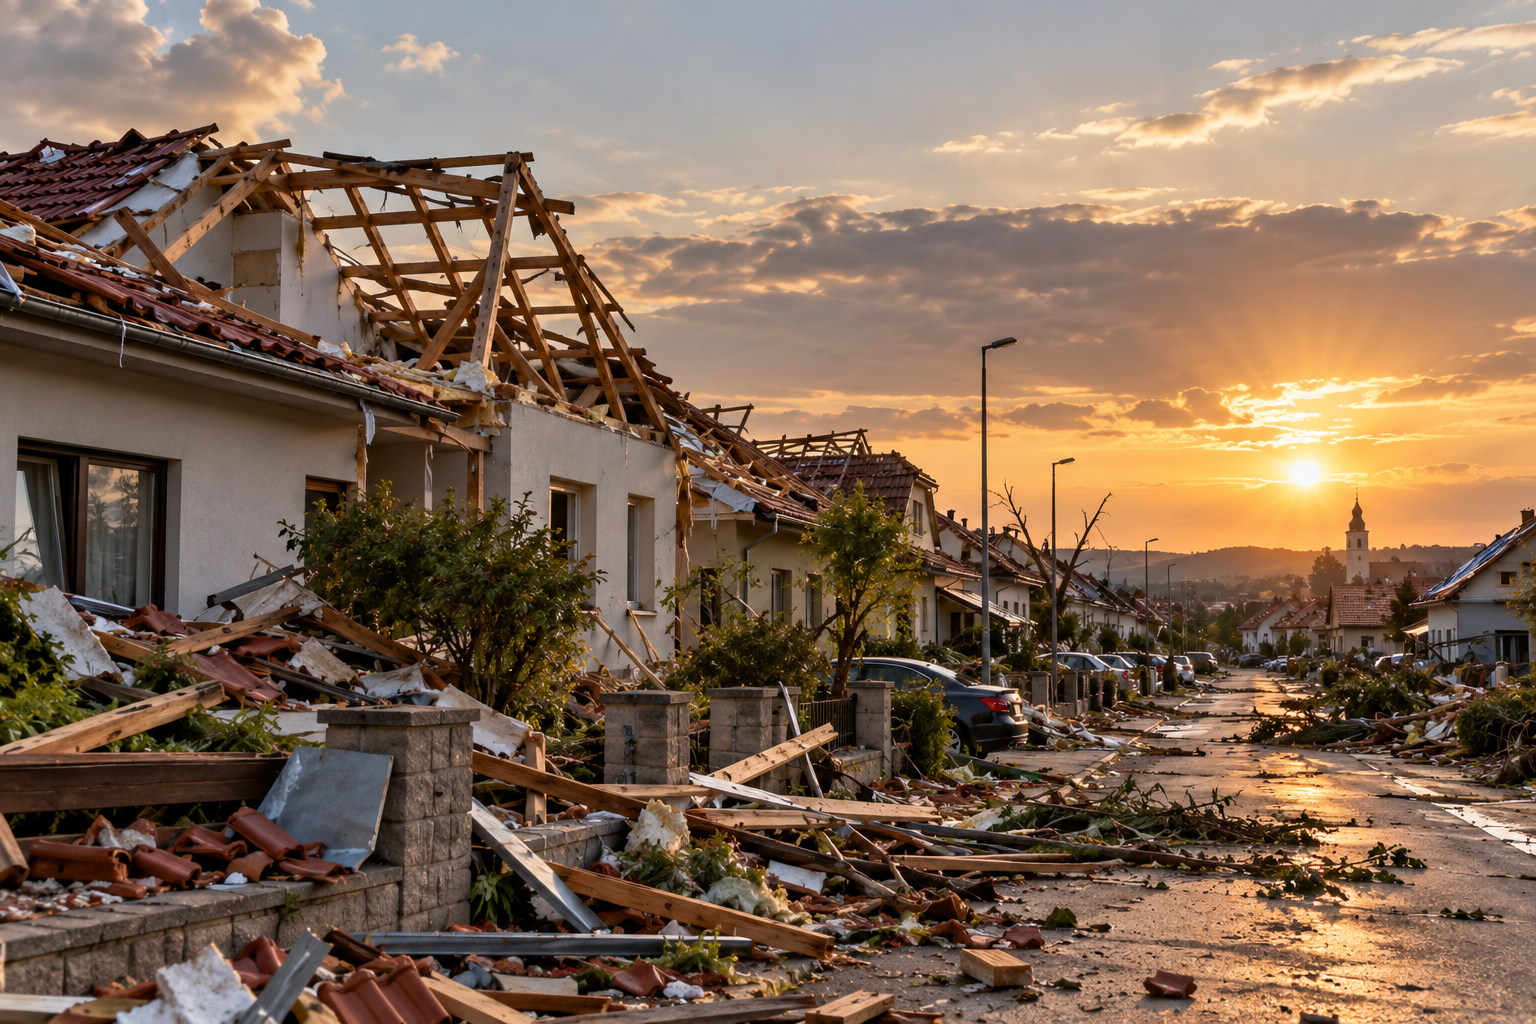

Na večer 24. června 2021 se na jižní Moravě nezapomíná. Během několika desítek minut prošlo Břeclavskem a Hodonínskem tornádo, které za sebou zanechalo poničené domy, ulice i celé části obcí.
Největší škody zasáhly Hrušky, Moravskou Novou Ves, Mikulčice, Lužice a Hodonín. Podle následného průzkumu ČHMÚ mělo tornádo dráhu dlouhou 27,1 kilometru a na některých místech dosáhlo intenzity F4. Hasiči uvádějí více než 1 200 poškozených budov, z nichž bylo 191 určeno k demolici.
Od té doby uplynulo několik let. Řada domů byla opravena, jiné vyrostly znovu a při běžné cestě regionem už na mnoha místech není poznat, co se tehdy odehrálo.
Jedna otázka ale zůstává aktuální i dnes.
Kdyby podobná událost přišla znovu, máme své domy skutečně dobře pojištěné?
Nestačí mít pojistku někde v šuplíku
Spousta majitelů může mít nemovitost pojištěnou dlouhé roky. Smlouva vznikla například při koupi domu nebo sjednání hypotéky a od té doby se k ní nikdo nevrátil.
Jenže samotný dům se mezitím mohl výrazně změnit.
Udělala se nová střecha, přistavěla garáž, kompletně se zrekonstruoval interiér, přibylo tepelné čerpadlo nebo fotovoltaika. A změnily se také náklady na stavební práce a materiály.
Proto není nejdůležitější pouze otázka „Mám dům pojištěný?“, ale také „Na jakou hodnotu ho mám pojištěný a co moje smlouva skutečně kryje?“
Kolik by stálo postavit váš dům znovu?
Právě tady se dostáváme k podpojištění.
Česká asociace pojišťoven uvádí, že pojistná hodnota stavby by měla vycházet z nové ceny, tedy z částky, za kterou by bylo možné postavit stavbu stejného druhu, velikosti a kvality. Pokud je sjednaná pojistná částka nižší než skutečná pojistná hodnota, může dojít k podpojištění a pojistné plnění pak nemusí pokrýt vzniklou škodu v plné výši.
Představme si jednoduchý příklad.
Dům jste před lety pojistili a od té doby smlouvu příliš neřešili. Dnes by jeho nové postavení stálo například 8 milionů korun, ale pojistná částka už této hodnotě neodpovídá.
Při rozbitém okně nebo menší škodě si rozdílu možná ani nevšimnete. Při rozsáhlém poškození nebo úplném zničení domu ale může jít o zásadní problém.
Právě tornádo v roce 2021 ukázalo, že i scénář, při kterém je potřeba dům prakticky celý postavit znovu, není pouze teoretický.
Dům a věci uvnitř nejsou jedno pojištění
Další věcí, ve které bývá snadné se ztratit, je rozdíl mezi pojištěním nemovitosti a domácnosti.
 Zjednodušeně řečeno, pojištění nemovitosti řeší samotnou stavbu a pojištění domácnosti věci, které v ní máte.
Pokud silný vítr poškodí střechu, okna nebo další části domu, jde o škodu na stavbě. Pokud se ale zároveň poškodí nábytek, elektronika a další vybavení, vstupuje do hry také pojištění domácnosti.
Také u něj je důležité správně nastavit hodnotu. Česká asociace pojišťoven doporučuje vycházet z ceny, za kterou by bylo možné domácnost stejného druhu, velikosti a kvality znovu vybavit.
Zkuste si někdy v duchu spočítat, kolik by stálo znovu koupit veškerý nábytek, elektroniku, spotřebiče, oblečení a ostatní vybavení vašeho domu. Výsledná částka může být překvapivě vysoká.
Je tornádo vůbec pojištěné?
U podobné otázky je důležité nespoléhat na domněnky.
Majetkové pojištění běžně pracuje například s rizikem vichřice nebo krupobití, konkrétní rozsah ochrany se ale řídí danou pojistnou smlouvou a pojistnými podmínkami. Právě v nich jsou definována pojištěná rizika, podmínky plnění i situace, na které se pojištění nevztahuje.
Proto nemá příliš smysl říct pouze: „Mám dům pojištěný, takže jsem v klidu.“
Mnohem lepší je jednou za čas smlouvu skutečně otevřít a zjistit, co v ní máte.
Rekonstrukce domu by měla být důvodem podívat se i na pojištění
Představte si rodinný dům, který jste koupili před deseti lety.
Od té doby jste vyměnili střechu, udělali novou kuchyň, kompletně zrekonstruovali koupelny, přistavěli pergolu, pořídili fotovoltaiku a předělali původní garáž.
Hodnota a vybavení nemovitosti jsou najednou úplně jinde než v době, kdy vznikala původní pojistná smlouva.
Právě větší rekonstrukce nebo přístavba jsou proto dobrou příležitostí zkontrolovat, jestli nastavení pojištění stále odpovídá současnému stavu domu.
Nezapomeňte ani na vedlejší stavby a technologie
U rodinného domu často neřešíme pouze hlavní budovu.
Na pozemku může stát garáž, zahradní domek, pergola nebo další stavba. Součástí nemovitosti mohou být také fotovoltaické panely, tepelné čerpadlo a další technologie.
Není dobré automaticky předpokládat, že všechno, co se nachází na pozemku, je ve smlouvě pojištěné stejným způsobem. I tady je potřeba podívat se na konkrétní rozsah pojištění, limity a podmínky.
Když už škoda nastane, nejdřív bezpečnost
Tornádo z roku 2021 zároveň připomnělo ještě jednu věc. Po velké živelní události nemusí být poškozený dům bezpečný.
Hasiči tehdy zajišťovali poničené střechy, stabilizovali budovy a následně probíhaly kontroly statiky. Stovky objektů byly poškozené natolik, že u části z nich následovala demolice.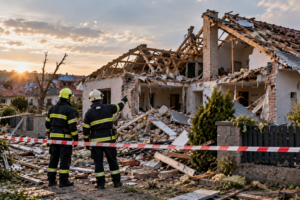
Pokud by tedy někdy došlo k podobné události, první starostí není dokumentace pro pojišťovnu, ale bezpečnost lidí. Do vážně poškozeného domu není rozumné vstupovat bez posouzení jeho stavu.
Teprve následně přichází dokumentování škod, komunikace s pojišťovnou a řešení dalšího postupu.
Jednou za pár let pojistku vytáhněte ze šuplíku
Pojištění domu patří mezi věci, které většinu času nepotřebujeme. A právě proto je snadné na něj zapomenout.
Platba jednou za rok odejde, smlouva leží v e-mailu nebo šanonu a člověk má pocit, že je všechno vyřešené.
Události z června 2021 ale na jižní Moravě ukázaly, jak rychle se může situace změnit.
Nemůžeme ovlivnit, zda někdy přijde další tornádo, extrémní bouřka nebo jiný živel. Můžeme ale ovlivnit, jak jsme na podobnou situaci připraveni.
Možná proto stojí za to jednou za čas vytáhnout svou pojistnou smlouvu a položit si jednoduchou otázku:
Kdyby byl můj dům dnes vážně poškozený nebo úplně zničený, odpovídá jeho pojištění tomu, kolik by skutečně stálo dát všechno znovu do pořádku?
