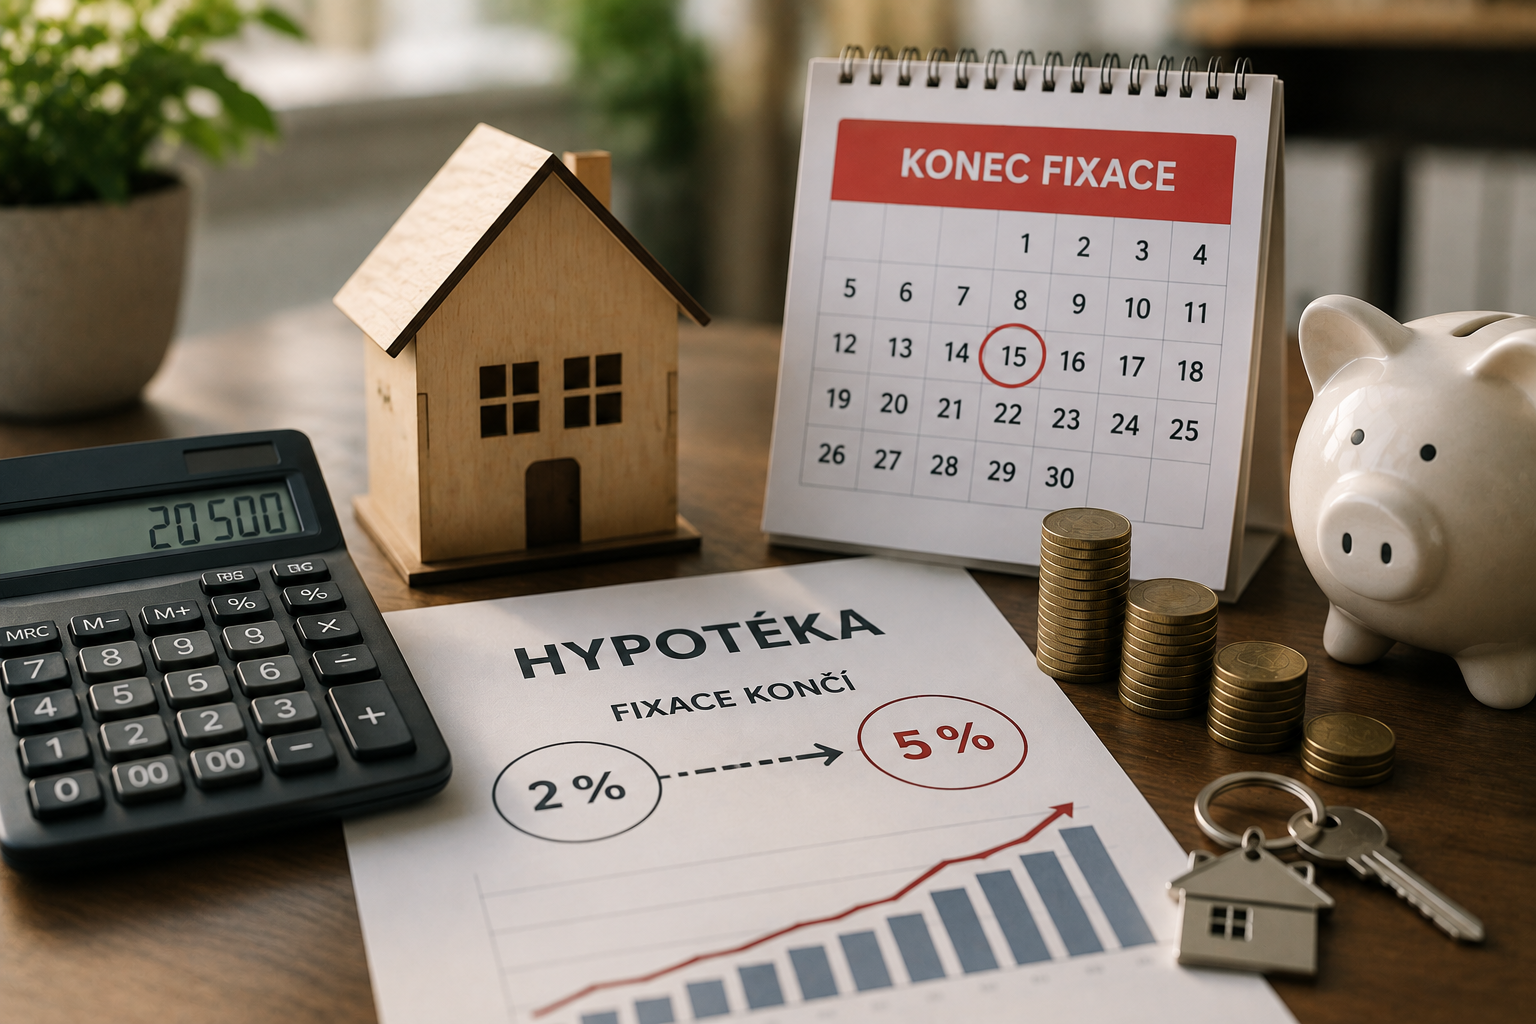

Ještě před několika lety bylo možné získat hypotéku s úrokovou sazbou kolem 2 %. Pro tisíce domácností to znamenalo dostupnou měsíční splátku a možnost financovat vlastní bydlení za podmínek, které dnes působí téměř neuvěřitelně.
Jenže právě těmto hypotékám postupně končí fixace.
A domácnosti, které byly několik let zvyklé na velmi nízkou sazbu, se musí připravit na novou realitu. Současné sazby se pohybují kolem 5 %, takže rozdíl v měsíční splátce může být citelný.
Vlna refixací teprve přichází
Nejde přitom o malou skupinu lidí.
Podle údajů ČNB citovaných Hypoindexem bude mezi lety 2026 až 2028 každý rok končit fixace hypoték v průměrném objemu přibližně 534 miliard korun.  Velkou část tvoří právě úvěry uzavřené v letech 2020 a 2021, kdy se sazby pohybovaly kolem 2 %.
Pro mnoho domácností tak bude nová fixace znamenat první výraznější změnu splátky po několika letech.
Rozdíl může znamenat tisíce korun měsíčně
Představme si domácnost, které zbývá splatit hypotéka ve výši 3,5 milionu korun s dobou splatnosti 25 let.
Při úrokové sazbě 2 % vychází orientační měsíční splátka přibližně na 14 800 Kč.
Při sazbě 5 % už je to přibližně 20 500 Kč.
Rozdíl je tedy kolem 5 700 Kč každý měsíc.
Za rok jde téměř o 70 000 Kč navíc.
Samozřejmě vždy záleží na konkrétní výši zbývajícího úvěru, době splatnosti a nabídce banky. Příklad ale dobře ukazuje, jak výrazně může změna úrokové sazby zasáhnout rodinný rozpočet.
Nečekejte na poslední chvíli
Jednou z největších chyb je začít novou fixaci řešit až ve chvíli, kdy přijde nabídka od současné banky.
Ideální je začít situaci řešit s několikaměsíčním předstihem.
Díky tomu máte čas zjistit, jakou sazbu vám nabídne vaše banka, porovnat podmínky konkurence a případně zvážit refinancování.
Rozdíl několika desetin procentního bodu může u větší hypotéky a delší doby splácení znamenat významnou částku.
Nabídka současné banky nemusí být jedinou možností
Konec fixace je zároveň okamžikem, kdy má smysl podívat se na hypotéku znovu jako na celek.
Není nutné automaticky přijmout první nabídku, kterou banka zašle.
Vyplatí se zjistit, jaké podmínky nabízí konkurence a zda je možné získat lepší sazbu. V některých případech může dávat smysl také změna délky fixace nebo úprava splatnosti úvěru.
Nejde přitom pouze o samotný úrok. Důležité jsou i další podmínky úvěru a celkové náklady.
Návrat dvouprocentních hypoték zatím není na dohled
Čekat s rozhodnutím pouze v naději, že se sazby během několika měsíců vrátí na úroveň z let 2020 a 2021, nemusí být nejlepší strategie.
Cenu hypoték totiž neurčuje pouze základní sazba České národní banky. Významnou roli hraje také cena peněz na mezibankovním trhu.
Aktuální výhled počítá spíše s tím, že se hypoteční sazby budou v nejbližší době pohybovat přibližně mezi 4,5 a 5 % a případné další zlevňování bude pozvolné.
Vyšší splátka nemusí automaticky znamenat problém
Nárůst o několik tisíc korun měsíčně samozřejmě není příjemný. Zároveň ale není důvod vytvářet dojem, že každá domácnost s končící fixací bude mít problém hypotéku splácet.
Od sjednání řady těchto úvěrů uplynulo pět nebo šest let. Za tu dobu se mohly zvýšit příjmy domácnosti a zároveň se postupným splácením snížila zbývající jistina úvěru.
Každá hypotéka proto potřebuje individuální propočet.
Důležité je především vědět o změně dopředu a mít dostatek času se na ni připravit.
Konec fixace může být příležitostí hypotéku znovu nastavit
Refixace nemusí být pouze nepříjemnou zprávou o vyšší splátce.
Je to také vhodný okamžik podívat se na financování vlastního bydlení po několika letech znovu.
Kolik dnes zbývá splatit? Jakou splátku si domácnost může dovolit? Nabízí jiná banka lepší podmínky? A odpovídá současné nastavení hypotéky dnešní finanční situaci rodiny?
Právě tyto otázky má smysl začít řešit dříve, než původní fixace skutečně skončí.
Protože zatímco vývoj úrokových sazeb ovlivnit nemůžeme, na novou výši splátky se můžeme připravit včas.
Zdroje: Hypoindex.cz, Česká národní banka
